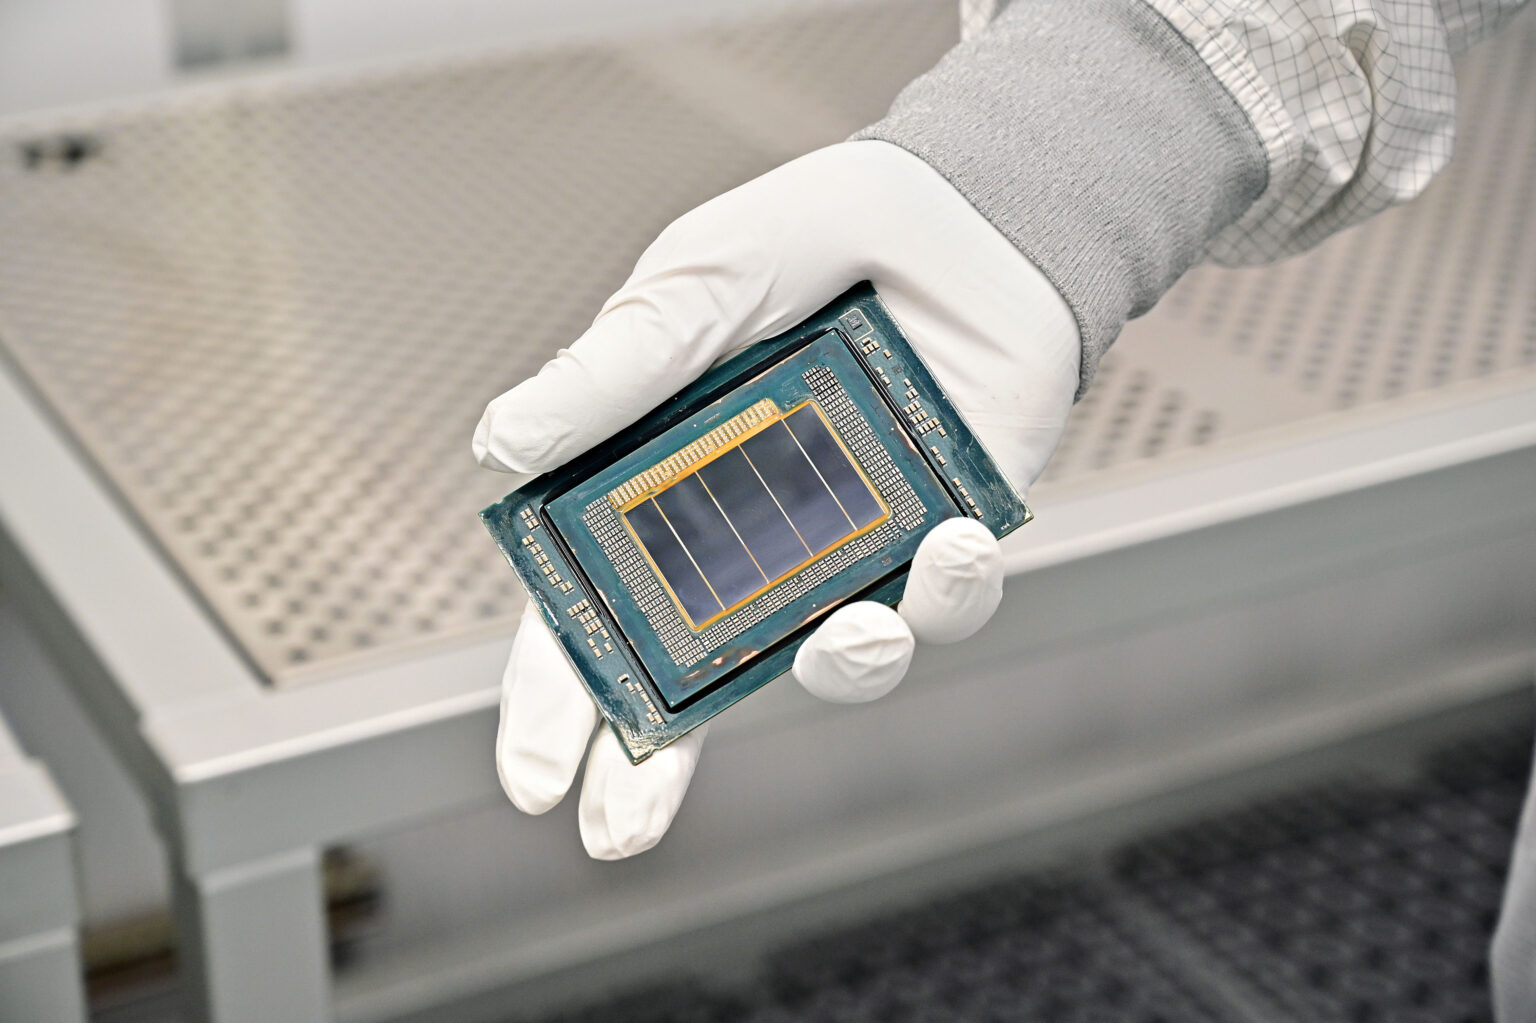
「Intelの次世代プロセス14Aは、本当に量産まで進むのか」。Intelはこれまで、外部顧客の獲得状況によって14Aへの投資規模を見直す可能性を示していたため、計画の行方は不透明でした。その状況が大きく変わりました。Intelは2026年7月23日に公表した第2四半期決算の説明で、14Aを2027年後半にリスク生産へ移し、2028年に量産を本格化する方針を正式に決定したと明らかにしています。本記事では、14Aの確定した日程、18Aとの関係、AI需要が投資判断を後押しした背景、そして将来のCPUに与える影響を整理します。
14Aの量産スケジュール
Intelのリップブー・タンCEOは、2026年第2四半期の決算説明資料で、社内製品向け14Aのリスク生産を2027年後半に始める計画を維持していると説明しました。さらに、2026年第2四半期中に2028年の高量産立ち上げへ全面的に取り組む決定を下したと述べています。
リスク生産は、設計や製造工程を最終調整しながら初期チップを作る段階です。ここで歩留まりや性能、消費電力、製造コストを検証し、安定した大量生産へ移行します。2027年後半にリスク生産、2028年に量産拡大という流れは、14Aを使った製品が市場へ出る時期を見通すための基準になります。
ただし、2028年のどの時点で量産規模が十分に拡大するかは明らかになっていません。量産開始が年後半になれば、一般向け製品の本格投入は2029年へずれ込む可能性もあります。現時点で確定しているのは、Intelが14Aを中止や大幅縮小の候補から外し、具体的な量産工程へ進める投資判断を行った点です。
18Aから14Aへの移行
14Aの前段にあたるIntel 18Aは、すでに複数の社内製品で量産段階へ入っています。Intelの説明では、2026年第2四半期に18Aの生産量が前四半期比で50%以上増え、社内目標を約25%上回りました。Panther LakeやWildcat Lakeなどの製品を増産しながら、性能を強化した18A-Pのリスク生産も開始しています。
この進捗は14Aにとって重要です。Intelが先端プロセスを外部顧客へ提供するには、まず自社製品で安定した量産実績を示す必要があります。18Aで歩留まり、サイクルタイム、製造コストを改善できれば、14Aの設計環境や工場運用にも知見を引き継げます。
Intelは14Aについて、欠陥密度とトランジスタ性能の開発状況が同時期の18Aを上回っていると説明しました。設計に使うPDKはバージョン0.5が完成し、より量産設計に近い0.9を2026年10月に提供する予定です。外部顧客はこのPDKを使い、性能や面積、消費電力、製造コストを評価したうえで採用を判断します。
AI需要と投資判断
14Aへの全面投資を決めた背景には、AIインフラ向けCPU需要の急増があります。Intelの決算発表によると、2026年第2四半期の売上高は161億ドルで、前年同期比25%増となりました。データセンター・AI部門の売上高は63億ドルに達し、前年同期比59%増えています。
AIサーバーではGPUや専用アクセラレーターが注目されますが、システム全体の制御、データ準備、ストレージやネットワークとの連携には大量のCPUが必要です。エージェントAIや複数のAIモデルを連携させる構成が広がるほど、サーバー1台あたりに求められるCPU性能と台数も増えます。Intelは需要が供給能力を上回っているとして、2026年の設備投資見通しを200億ドル超へ引き上げました。
Reutersの報道でも、AI向けサーバーCPU需要と14Aの外部顧客交渉が、Intelの強気な投資判断を支えていると伝えています。14Aは将来の自社CPUを製造するだけでなく、他社のAIチップや専用ASICを受託するための基盤でもあります。
外部顧客獲得の意味
Intelは14Aで外部顧客との協議が進展していると説明しています。顧客名や発注規模は公開されていませんが、2028年の量産へ全面的に取り組む決定を行った以上、社内製品だけでなく外部案件にも一定の手応えを得たと考えられます。
先端プロセスの開発には、露光装置、成膜・エッチング装置、検査設備、クリーンルームなど巨額の投資が必要です。自社CPUだけで設備を埋めるより、複数の外部顧客から製造を受託した方が、設備稼働率を高めてウエハー1枚あたりのコストを下げやすくなります。Intel Foundryが14Aで安定した外部売上を作れるかどうかは、技術力だけでなく事業の採算性を左右します。
一方で、量産方針の決定が外部顧客の大型契約を意味するとは限りません。顧客はPDKの完成度、IPの種類、歩留まり、納期、価格を確認してから最終発注へ進みます。2026年10月予定のPDK 0.9と、2027年後半のリスク生産で得られる実チップの結果が、採用拡大の次の判断材料になります。
次世代CPUへの影響
14Aを採用する具体的なCPU製品名は、まだ正式発表されていません。したがって、特定のCoreやXeonが14Aで製造されると断定する段階ではありません。ただし、2028年の量産計画が確定したことで、18A世代の後にもIntelが自社先端プロセスを継続する道筋は明確になりました。
自作PCやノートPCの利用者にとっては、14Aそのものより、14Aで実現する性能・消費電力・価格が重要です。プロセス技術が順調に進めば、同じ消費電力でクロックやコア数を高める、同じ性能をより低い電力で実現する、チップレット構成の製造コストを抑えるといった改善につながります。一方、歩留まりの立ち上がりが遅れれば、製品供給や価格に影響が出ます。
現行の18A製品が予定どおり増産されるか、18A-Pで外部顧客を獲得できるか、14AのPDK 0.9が2026年10月に提供されるか。この3点が、14A世代のCPUを予定どおり市場へ送り出せるかを測る直近の指標です。
まとめ
Intelは14Aについて、2027年後半のリスク生産と2028年の高量産立ち上げへ正式にコミットしました。18Aの生産量と歩留まりが改善し、AIインフラ向けCPU需要が急増したことで、次世代プロセスへ投資を続ける経営判断が可能になっています。
14A採用製品の名称や発売日は未発表ですが、Intelの先端プロセス計画が18Aで終わらないことは明確になりました。今後は2026年10月のPDK 0.9、外部顧客の具体化、2027年後半のリスク生産が焦点です。18Aの現状はPanther LakeとHigh-NA EUVの記事や、18Aの歩留まりを解説した記事もあわせてご覧ください。